打开APP
2026年10月,中国在岸利率水平延续下行趋势,10年期国债收益率从1.68%左右下行至1.65%左右,2年期国债收益率从1.27%左右下行至1.25%左右。究其原因,一方面,国内基本面依然处于温和状态,另一方面,人民银行官宣政策利率“换锚”,在实际效果上可能类似于降息。月底受部分信用债发行主体债务展期传闻扰动,市场出现一定波动,但修复较快。
美债方面,10月美债利率整体下行,11月初中期选举之后下行幅度加快,10年期美债收益率一度跌至4.84%附近。但在10月通胀数据公布后,市场对美联储进一步紧缩的预期有所升温,10年期美债收益率回升至5%左右。
中国债市展望:抱有信心的同时心怀敬畏
9月基本面表现有所回暖,月度拟合GDP增速在4.7%左右,带动三季度实际GDP增速从4.3%加速至4.5%。出口仍然是主要的增长引擎,同比增速加快至36%。固定资产投资跌幅亦有所收窄,主要来自于制造业的回暖,而基建、地产等传统行业的投资增速仍在下行。消费数据小幅回升,9月社会零售总额同比增速回暖至1.1%,但消费意愿仍较温和,人均消费支出同比增速处于下滑阶段。进入10月后,出口数据延续高增,AI产业链继续成为主要贡献者。从更广泛的景气角度来看,10月制造业PMI指数从9月的50.1%回落至49.3%,再度回到收缩区间,其中既有长假的季节性因素,也反映出需求端仍偏温和。对债市而言,当前温和的基本面更多起到风险控制的作用。
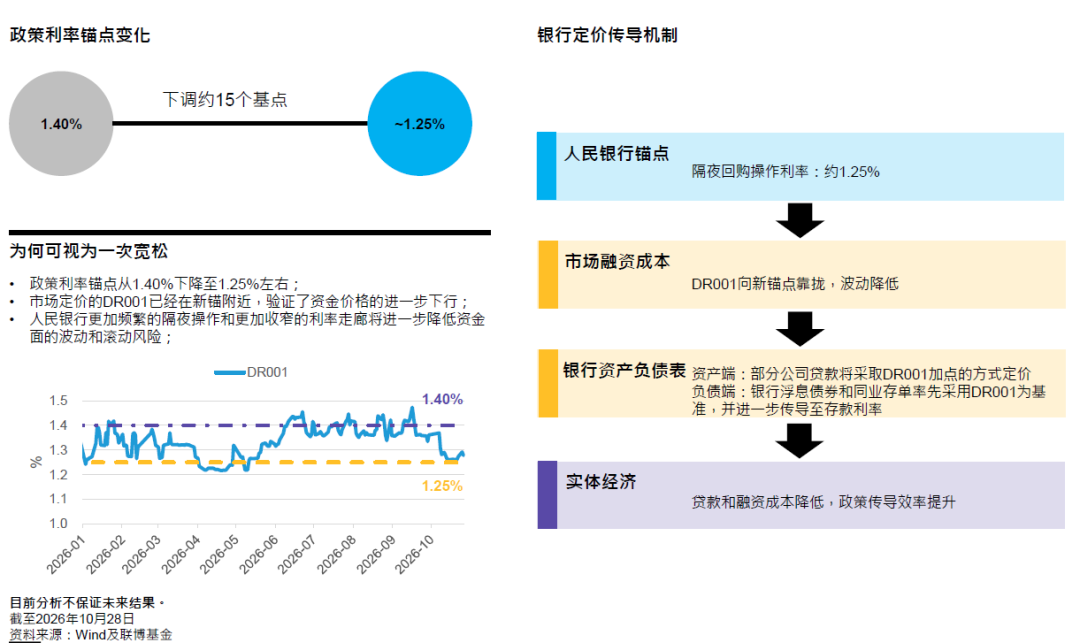
政策角度,10月的主要变动在于政策利率官宣“换锚”,由此前的7天逆回购利率调整为隔夜回购利率,将政策利率中枢下调15bp至1.25%左右。除此以外,贷款定价基准更加多元,LPR(贷款市场报价利率)继续作为小企业和个人贷款的定价基准,但财务能力较强的企业可以与银行协商采用DR001或LPR作为基准。我们认为,本次转换从实际效果上看,可能类似于降息,在此之前,DR001基本围绕“旧锚”在1.40%上下波动,现在已经下落至“新锚”1.25%左右,验证了资金价格的进一步降低,对债券市场形成一定支撑。
机构行为方面,以公募基金为代表的交易盘仍是主要的配置力量,而今年以来银行配债增速,尤其是中小行配债增速下滑明显,意味着债市整体波动或仍然不低。历史上看,年底往往是债券市场偏强的阶段。不过,本轮行情似乎有一定的抢跑迹象,尤其是“换锚”预期已部分提前兑现,而利率绝对值目前处于阶段性低位。且监管机构近期对于长债风险有所提示,这些都是投资者需要加以注意的。
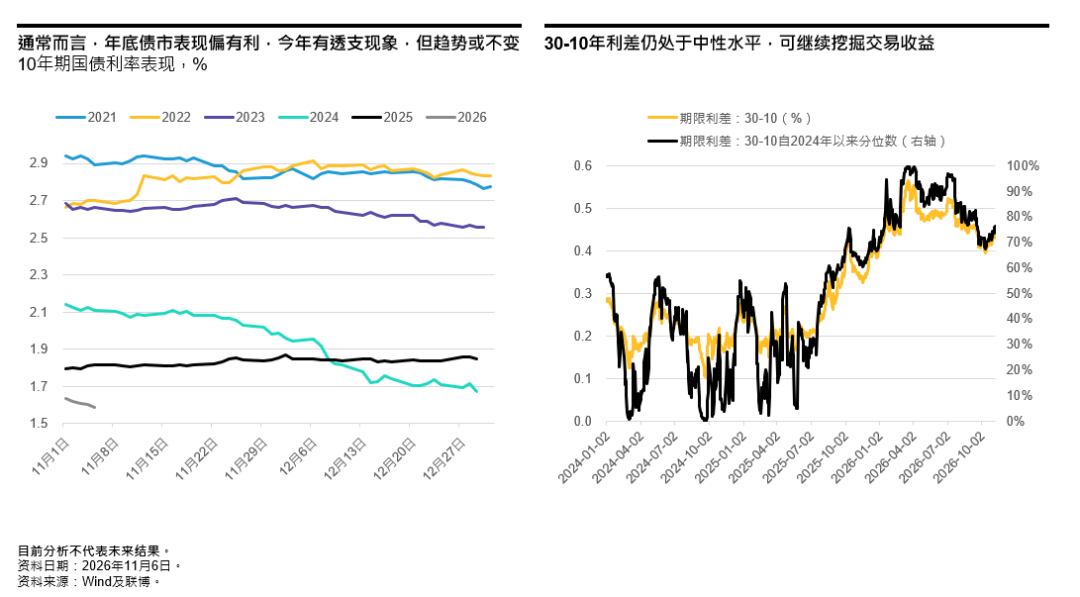
综合而言,我们认为基本面尚未出现明显变化,资金面依然宽松,再加上年底日历效应的加持,我们对年末的债券市场抱有信心,但我们也需要对市场抱有“敬畏之心”,尤其对于长端债券,建议关注的同时留足灵活性。
美国债市展望:中期选举与通胀拉锯,美债或仍具配置价值
美债利率在10月整体下行,并在11月中期选举之后进一步走低,只在10月CPI数据公布后出现回温。目前,10年期美债收益率约在4.98%左右(截至2026年11月10日,Wind)。
当前投资者最关注的两大方向:中期选举将如何影响美国政策,以及美联储货币政策将如何演进。
2026年美国中期选举刚刚落下帷幕,民主党同时拿下参众两院,甚至在得州等都实现了翻转。在具体议题上,市场预测民主党可能推动降低关税,有助于缓解全球紧张的贸易局势。同时,市场普遍预期美国可能将更倾向于通过外交手段应对地缘冲突,油价或因此有望回落。对于数据中心建设,市场的担忧主要集中在政策监管,比如行政审批可能收紧、建设节奏也会放缓,但完全停滞的可能性相对较低。财政政策方面,很多投资者认为,民主党国会将更加关注财政纪律,从而带来财政负担的减轻,这也是为何美债利率在中期选举后加速下行的原因之一。但这一观点同样值得商榷,美国财政问题也并非一朝一夕可以解决,后续还需要密切关注政策的落地情况。
美联储政策角度,最大变量来自于10月通胀数据。美国10月通胀数据超出预期,核心CPI环比上涨0.3%,同比涨幅约为2.8%;整体CPI环比上涨0.4%,过去12个月累计上涨约3.9%。服务价格仍是通胀长期以来的主要驱动因素,关税的影响或基本上已被消化,商品价格在过去12个月基本持平。但即便商品价格持平,在服务价格同比增速接近3.5%的情况下,通胀短期内也不大会回到2%的政策目标水平。我们认为,这一数据表明,通胀尚未形成稳定的下降趋势,美联储或需要进一步加息。鉴于当前经济增长和劳动力市场均保持稳健,美联储可以更专注于其双重使命中的通胀一侧。而目前的货币政策立场或不足以在可接受的时间范围内将通胀拉回目标水平。因此,我们进一步收紧了美联储的政策预期,将加息预期由原来的12月加息一次增加至12月加息一次,明年或再加息两次。
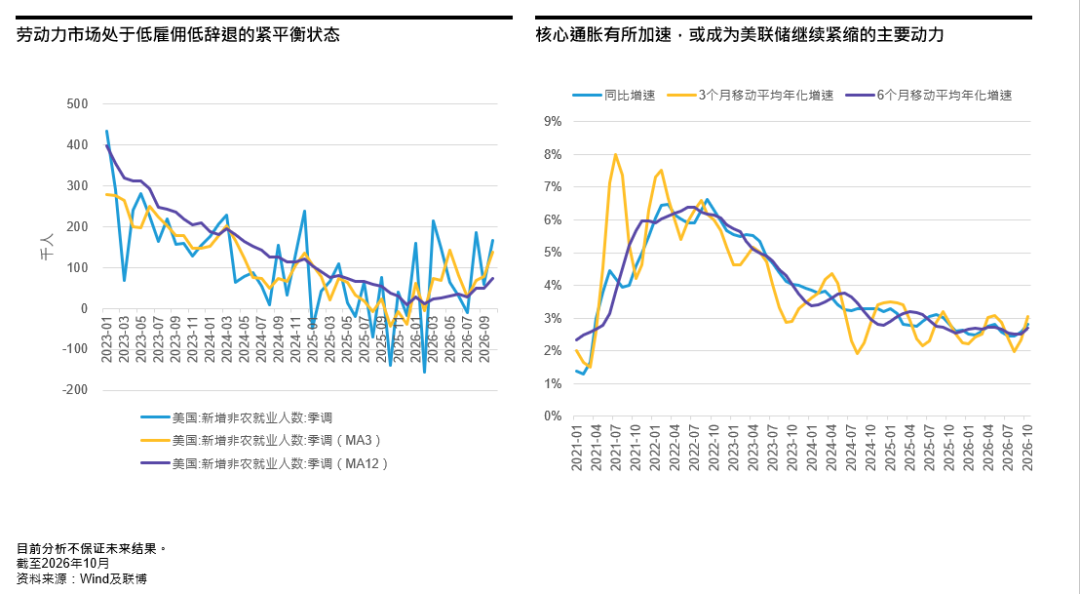
尽管通胀压力可能持续施压美国短端利率,我们依然认为,由于今年以来美国利率水平上涨中的88%来自于实际利率驱动,而从历史数据来看,通常而言这指向未来6-12个月10年期美国国债收益率或将下行。因此,在市场消化新的美联储加息预期后,我们认为美债或仍具备较强配置吸引力。
小结:中债保持灵活,美债关注配置价值
总结而言,对于在岸债券来说,基本面温和和资金面宽松提供了一定的风险保护,同时日历效应亦有所加持,但行情存在抢跑迹象,叠加利率绝对值处于较低水平,投资者应灵活应对。对于美债而言,此前利率下行速度偏快,在通胀预期重新修正后,或会有阶段性回弹,但其配置价值仍值得关注。
2026-11-13 18: 23
2026-11-13 18: 21
2026-11-13 17: 51
2026-11-13 17: 49
2026-11-13 17: 49
2026-11-13 17: 49