
打开APP
投资者消化美国中期选举结果,权益市场持续震荡
11月上旬,美国中期选举结果大致明朗。民主党于参众两院均取得明显优势,在多个关键摇摆州的州长选举也占优,引发市场对于AI监管可能加强的担忧,全球权益市场持续趋于震荡。10月迄今*,A股主要指数普遍回调,其中沪深300指数下跌7.0%,创业板指跌近21.4%。板块方面,日常消费、金融等高红利板块相对抗跌,科技、材料等领域则在市场对于AI叙事信心减弱的背景中表现落后。(*截至2026年11月6日。)
海外市场方面也在AI叙事面临挑战的背景中趋于震荡。同期,S&P 500下跌3.59%,MSCI新兴市场指数、日经225指数分别下跌11.88%、13.96%。值得注意的是,美国罗素1000价值指数同期间上涨3.73%,S&P 500等权重指数则上涨3.78%,显示跌幅主要集中在特定AI相关领域。
海外权益市场:AI持续主导市场走势
全球权益市场自7月以来波动加剧。熟悉我们风格的读者或许知道,我们通常先谈本土市场、再谈全球市场。但我们认为,本月调换这一顺序更能为权益投资者呈现完整市场画像。尽管近期新闻头条多集中在美国中期选举,但我们仍认为关键驱动因素在于AI投资将如何演进——因为AI资本开支大概率在2026年见顶。
在回答这个问题之前,不妨先做个思想实验:AI的TAM(Total Addressable Market,最大潜在市场)究竟有多大?要拆解这个问题,需要做出大量假设,诸如AI会替代多少人力、能带来多少效率提升、AI提供方与采用方如何分成,以及最终投资者对资本开支要求多高的回报率。我们的观点是,变量如此之多,必然使AI TAM的估算变得复杂,结果区间的跨度也会极大。
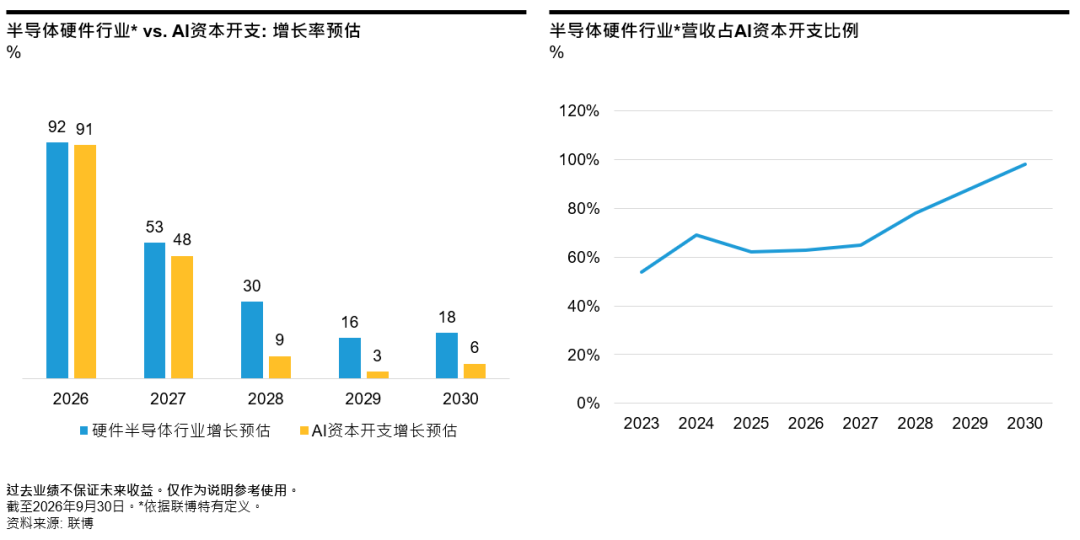
未来虽然难以预测,但我们确实看到,半导体盈利增长与超大规模云厂商资本开支增长并不匹配:目前半导体盈利已接近相当于超大规模云厂商资本开支的100%,理论上这不太可能,因为部分资本开支必须投向电力、土地等基础设施。这意味着,要么资本开支指引过于保守,要么半导体盈利预测过于乐观。我们认为,这在一定程度上解释了云厂商全年波动为何如此之大——投资者正在推演一种情景:若资本开支继续上升,现金流将更成问题。此外,近期中期选举中民主党在得州等AI资本开支重镇获胜,进一步增加了不确定性。
联博还想提醒投资者,任何创新技术的应用场景都极难预测。正如沃伦·巴菲特曾指出的:“预测谁将成为赢家、谁将成为输家,比你想象的要难。而那些声称自己知道答案的人,通常不是自欺欺人,就是在兜售万灵药(snake-oil salesmen)。”我们认为,当前阶段判断AI能做什么(或不能做什么)还为时过早,基于这一假设做投资押注过于非黑即白了。
那么,联博如何应对当前市场?正如丘吉尔所言:“你能回望多远,就能前瞻多远。”我们认为AI本质上与每一种演进型技术相似,我们当然可以从既往经验中汲取一二。几乎每一项技术都遵循相似路径:新技术引发狂热→资本开支扩张→过度投资导致新技术价格下跌→基于新技术催生新商业模式。我们认为,市场正逐步进入第二至第三阶段,这意味着按照这一模型,或可开始预期市场波动加大、市场广度开始扩散,尤其是美国市场在中期选举后收益率自近期高位回落之际。
这正是联博提倡“质量、灵活性、确定性”框架的原因。质量方面,联博寻找已展现出持续资本纪律和优异投资回报记录的公司,这类公司有望受益于AI采用。我们也看重灵活性,即公司在AI部署上的灵活度。我们之所以对超大规模云厂商不那么担忧,原因之一在于:若AI采用放缓,它们有能力削减资本开支、转回核心的现金牛业务。最后是确定性,尽管资本开支可能见顶,我们认为拥有前沿技术且估值相对合理或有所回落的公司,即便在资本开支下行情景中,其盈利确定性与股价表现也值得期待。
中国权益市场: 情绪、基本面温和,政策支持下A股投资价值正在浮现
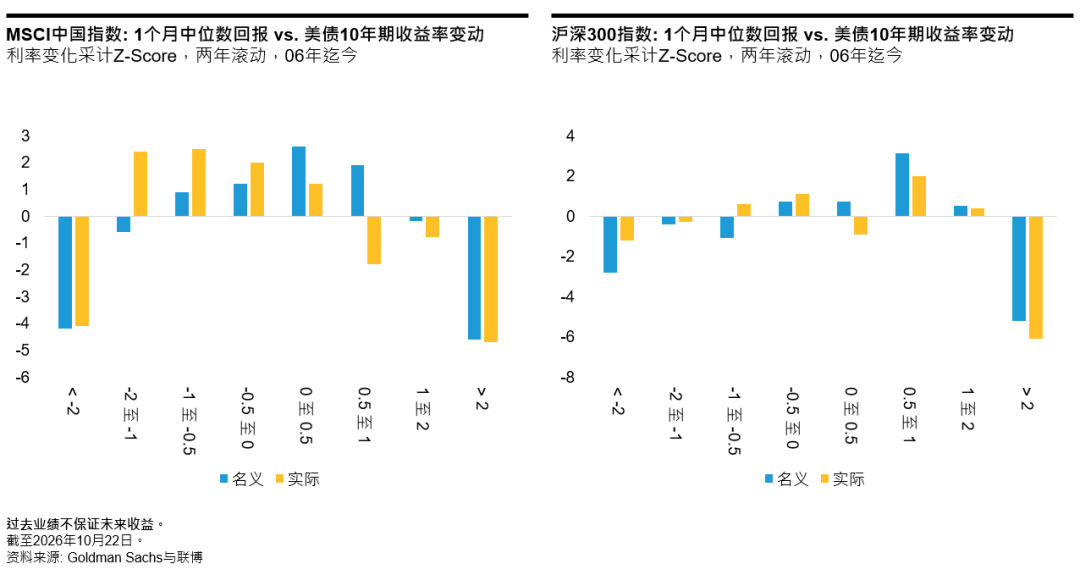
接下来聚焦中国权益市场。正如我们前几个月所讨论的,AI争论、偏鹰派的美联储与美债收益率上行,以及国内经济活动偏温和,共同导致A股下半年以来波动加剧,尤其是创业板、科创板等科技权重较高的指数。随着美国中期选举落幕、民主党掌控参众两院,我们认为后续较可能的路径是财政政策更趋审慎,叠加地缘冲突存在潜在拖累,意味着未来收益率环境或更稳定——尽管华盛顿方面的任何进展都高度不可预测。历史表明,美债收益率的大幅波动通常伴随中国市场回调,因为投资者在此类阶段往往会大幅调整资本市场假设。换言之,若收益率自此企稳,我们认为美债收益率对中国权益市场的影响或将减弱。
这样一来,还剩两个主题:AI与国内经济活动。我们认为未来几个季度、甚至几年,全球焦点将从“卖铲人”转向“采用者”。但我们也看到,中国的资本开支趋势可能处于不同阶段:中国具备良好定位、也有动力去构建自有AI生态,以避免技术过度依赖海外;同时,以AI为基础扩张制造业,深化高端制造的领先地位。因此,我们继续认为与AI相关的工业资本开支有望保持相对强劲,这可能在总量层面继续支撑A股盈利。
另一方面,国内消费重拾动能需要时间,政策需要找到将出口与制造业积累的资本引向消费的路径。但这并不意味着投资者无法在与先进制造或AI无关的行业中寻找到有吸引力的机会。例如,尽管增长并不亮眼,我们仍持续识别提供具吸引力股息率的公司,力争对冲AI标的的潜在波动。
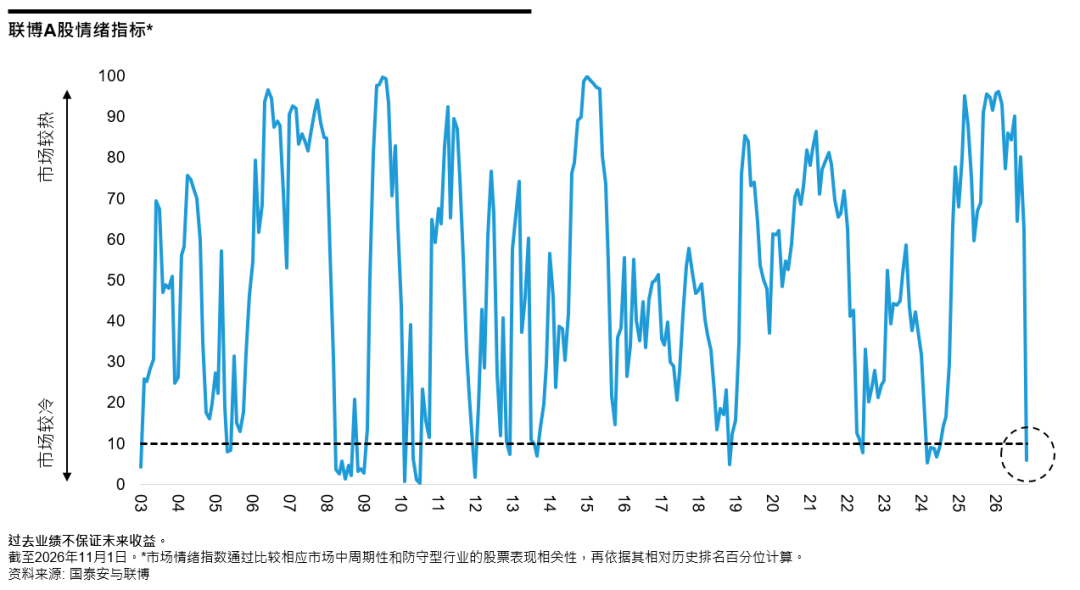
最后,我们也看到政策支持逐步落地的迹象,包括通过互换便利(SFISF)鼓励机构买入。此外,联博专有A股情绪指标目前也指向极度悲观水平,这通常与政府支持措施的时间点相吻合,长期投资者的买入机会有望逐渐显现。
由下而上、均衡分散的投资策略是A股长期制胜之道
综上,我们持续认为A股波动可能由AI不确定性引发,但中国资本开支仍具韧性。在情绪较为悲观、支持措施逐步落地之际,我们认为对长期投资者而言,具有吸引力的买入窗口值得期待。有鉴于市场广度正在持续扩大,我们将继续推荐由下而上、在各行各业找到机会的投资策略:一方面关注市场创新板块(科技、医疗保健、工业等)的增长机会,另一方面挖掘能提供有吸引力股息率的稳健机会以力求对冲波动。我们相信,这是为权益投资者创造长期回报的审慎之道。
2026-11-13 17: 51
2026-11-13 17: 49
2026-11-13 17: 49
2026-11-13 17: 49
2026-11-13 17: 28
2026-11-13 17: 19